
受注生産を主体とする製造業や建設業、ソフトウェア開発業において、製品やプロジェクトごとの正確な収益性を把握することは、経営の根幹に関わる重要な課題です。画一的な原価計算では実態を捉えきれず、「どんぶり勘定」に陥りがちです。本記事では、そのような課題を解決する「個別原価計算」について、その仕組みから具体的な導入ステップ、成功事例までを解説し、貴社の利益最大化と持続可能な経営基盤の確立を支援します。
個別原価計算のメリットと導入の必要性
受注生産では製品ごとに仕様や製造工程が異なるため、案件単位で原価を集計する「個別原価計算」が必要です。しかし、同一規格品を連続生産する前提の「総合原価計算」をはじめとする画一的な手法や標準原価の適用では、案件ごとに変動する材料費や工数を正確に追跡できません。その結果、個別の損益が不透明となり、黒字案件と赤字案件が混在していても、その実態を把握できないという根本的な課題が生じます。
個別原価計算は、特定の注文やプロジェクトごとに原価を集計するため、受注生産特有の課題を解決します。案件ごとの正確な収益性を可視化し、データに基づいた的確な経営判断を下すため、個別原価計算は不可欠な手法です。個別原価計算を導入する最大のメリットは、プロジェクトや製品ごとの正確な原価と利益を明確に把握し、データに基づいた経営判断が可能になることです。
これにより、感覚的な経営から脱却し、収益構造を根本から改善する道筋が見えてきます。具体的には、個々の案件の収益性分析、適正な価格設定、正確な在庫評価といった多岐にわたる優位性が得られ、企業全体の収益力強化につながります。ここでは、導入によって得られる具体的なメリットを3つの側面から解説します。
プロジェクト・製品別の高精度な収益性分析
個別原価計算の最大のメリットは、どのプロジェクトが本当に利益を生み出しているのか、あるいは損失を出しているのかを明確に「可視化」できる点です。会社全体としては利益が出ていても、個別に見ると主力案件が赤字に陥っているケースは少なくありません。
個別原価計算による分析を行うことで、不採算プロジェクトの特定や、利益率の高い案件への経営資源の集中といった戦略的な意思決定が可能になります。自社の収益構造を正確に理解することこそが、確実な利益改善への第一歩です。
| 項目 | 個別原価計算 | 総合原価計算 |
| 適用業種 | 受注生産型(建設業、造船業、特注品製造業など) | 大量生産型(食品、化学、自動車部品など) |
| 原価計算の単位 | 個別の製造指図書、プロジェクト、製品ごと | 一定期間の総生産量、部門ごと |
| メリット | ・案件ごとの正確な収益性把握 ・適正な価格設定 ・在庫評価の最適化・不採算案件の特定 | ・計算が比較的単純で容易 ・標準原価設定による効率管理 ・大量生産品の原価管理に適している |
| デメリット/課題 | ・計算・管理工数が多い ・間接費の配賦基準設定が複雑 ・現場のデータ入力負担が大きい | ・個別の製品原価が不明確 ・多品種少量生産には不向き ・仕損費の処理が複雑化しやすい |
| 主な目的 | 案件ごとの採算性分析、見積もり精度向上、経営判断 | 生産効率の管理、原価低減、財務諸表作成 |
適正な価格設定と見積もり精度の向上
正確な原価情報に基づく「適正な販売価格の設定」は、非常に大きな利点です。過去の類似案件の原価データが蓄積されることで、新規案件の見積もり精度が飛躍的に向上します。これにより、経験に頼った「どんぶり勘定」による高すぎる見積もり(失注)や、安すぎる見積もり(赤字受注)を防ぐことが可能になります。客観的な原価根拠を持つことで、価格交渉にも自信を持って臨むことができます。
在庫評価の最適化とキャッシュフロー改善
製造途中の「仕掛品」の評価額を案件ごとに正確に計算することで、財務諸表の信頼性が向上します。期末の棚卸しでの正確な原価把握は、棚卸資産が過大または過小に評価されるリスクを低減します。
適正な資産評価は、正確な期間損益計算に不可欠で、企業の財政状態を正しく示します。これは、金融機関からの融資審査で信頼を得ることにも寄与し、結果として健全なキャッシュフローの維持に貢献します。
個別原価計算の仕組みと主要な算出要素
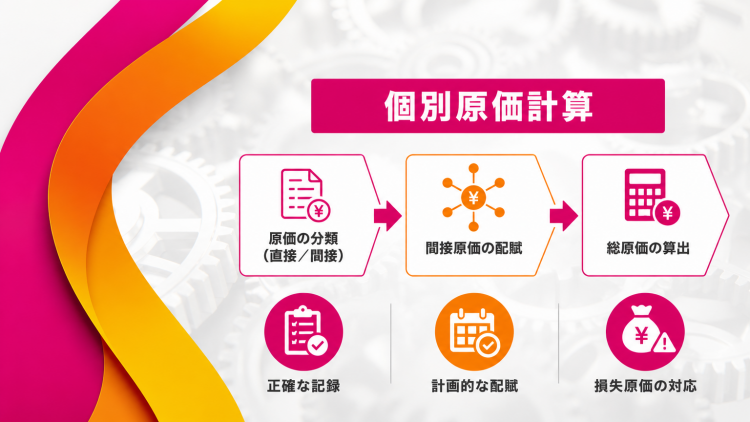
個別原価計算は、特定の製造指図書(プロジェクト)ごとに製品の製造にかかったすべての費用を集計し、製品原価を計算する一連のプロセスです。大量生産品に適用される総合原価計算が「一定期間の総コストを生産量で割る」のに対し、個別原価計算は「案件ごと」にコストを直接追跡します。
具体的な流れとしては、まず発生した費用を直接費と間接費に分類し、間接費を各案件へ合理的な基準で配賦(割り振り)したうえで、両者を合算して総原価を確定します。この仕組みを正しく把握することが、正確な原価管理の第一歩となります。
間接費の適切な配賦方法と予定配賦
間接費の配賦精度が、個別原価計算の正確性を左右します。自社の製造実態に合った配賦基準を設定することが非常に重要です。まず、製造費用は「直接費」と「間接費」に分類されます。直接費は特定の製品に直接紐づけられる費用(例:製品A専用の部品代)であり、間接費は複数の製品に共通して発生する費用です。
そのため、直接作業時間や機械稼働時間といった、原価発生との因果関係が深い基準を用いて、各製造指図書に配賦(按分)します。また、この配賦を迅速に行うため、あらかじめ年間の間接費予算と総作業時間から予定配賦率を設定しておく「予定配賦」を行うのが一般的です。
複数案件同時進行における記録と集計のポイント
複数の案件が同時に進行する製造現場においては、作業や材料がどの案件のために費やされたのかを明確に記録・集計する体制が必要です。これを実現するためには、現場での日々の正確な記録が重要です。作業員は作業日報に、どの製造指図書番号の作業を何時間行ったかを正確に記入する必要があります。
同様に、倉庫から材料を出庫する際も、出庫伝票に製造指図書番号を記載し、どの案件にどれだけの材料が使われたかを厳密に紐づけます。こうした記録の積み重ねが、複数案件の原価を混同させず、正確な原価計算を可能にします。
製造不良発生時の仕損費の会計処理
製造過程で発生した不良品(会計上「仕損品」と呼びます)のコストは、仕損費として適切に会計処理し、原価計算に反映させる必要があります。仕損品の処理方法は、不良品を補修するか、廃棄するかによって異なります。補修が可能な場合、その追加の材料費や労務費を「仕損費」として集計します。
廃棄する場合は、仕損品が発生するまでにかかった原価全額を仕損費勘定へ振り替えます。この仕損費を、発生原因に応じて特定の案件の原価に加えるか、全案件で負担する間接費として処理し、最終的な製品原価を計算します。
個別原価計算の導入ステップと運用上の注意点
個別原価計算の導入を成功させるには、単に会計システムを導入するだけでなく、システム選定、業務フローの再構築、全社的な協力体制の構築を計画的に進めることが鍵です。特に、製造現場での正確なデータ入力が計算精度の根幹をなすため、現場担当者の理解と協力が不可欠です。導入前に、計算工数の増加といったデメリットも理解し、対策を講じておくことで、導入後の混乱を避けられます。
システム選定から運用定着までのロードマップ
システム導入のロードマップは、大きく「現状分析」「システム選定」「業務フロー設計」「運用テスト・教育」「本格稼働・定着」の5段階で構成されます。
| ステップ | 主なタスク |
| 1. 現状分析 | 現在の原価管理方法の課題を洗い出し、個別原価計算導入の目的を明確化します。 |
| 2. システム選定 | 自社の業種や規模、必要な機能に基づき、最適な原価計算システムを選定します。 |
| 3. 業務フロー設計 | 製造指図書の発行から、材料費・労務費のデータ入力、間接費の配賦、原価集計までの流れを具体的に設計します。 |
| 4. 運用テスト・教育 | 一部の部門でテスト運用を行い、問題点を洗い出します。並行して、現場担当者向けに操作方法やデータ入力の重要性に関する研修を実施します。 |
| 5. 本格稼働・定着 | 全社で本格稼働を開始。稼働後も運用状況をレビューし、配賦基準の見直しなど継続的な改善を行います。 |
このプロセスを着実に進めることこそが、形だけの導入を避け、経営に資するツールとして定着させるための鍵となります。
導入前に理解すべきデメリットと対処法
個別原価計算の主なデメリットは、案件ごとに原価を集計することによる計算・管理工数の増大と、現場担当者の負担増です。これまで不要だった作業日報の作成や、材料出庫時の伝票起票などが新たに発生し、現場からの反発を招く可能性もあります。
デメリットへの効果的な対処法は、原価計算システムによる集計作業の自動化です。手作業での集計を減らすことで管理工数を大幅に削減できます。また現場担当者に対しては、正確なデータ入力が利益や評価にどうつながるのかを丁寧に説明し、原価管理への意識を高める教育を行うことが重要です。
| デメリット | 具体的な対処法 |
| 計算・管理工数の増大 | ・原価計算システムの導入による自動化 ・RPAを活用したデータ連携 ・定型業務の効率化 |
| 現場担当者の負担増 | ・データ入力の簡素化(バーコード、ICカードなど) ・導入目的とメリットの丁寧な説明と教育 ・システム操作研修の実施 |
| 間接費配賦の複雑さ | ・自社に最適な配賦基準の慎重な検討 ・専門家(税理士、コンサルタント)への相談 ・定期的な配賦基準の見直し |
| 初期導入コスト | ・クラウド型システムの活用による初期費用抑制 ・段階的な導入計画の策定 ・補助金・助成金の活用検討 |
個別原価計算による製造業の課題克服事例
多くの受注生産型製造業が、個別原価計算システムを導入することによって、「どんぶり勘定」から脱却し、収益性向上を実現しています。実際の企業がどのように課題を克服したのかを知ることは、自社への導入を検討するうえで非常に有益です。
ここでは、他システムとの連携によって業務効率と精度の両方を高めた事例と、原価の可視化によって経営判断を行い、利益率を改善した事例の2つをご紹介します。これらの成功例から、自社で応用可能なヒントを見つけ出してください。
費用対効果を高めたシステム連携の事例
ある産業機械メーカーでは、販売管理システムや勤怠管理システムと原価計算システムを連携させることで、データ入力の二度手間を排除し、原価計算の精度と速度を飛躍的に向上させました。以前は、営業が受注情報をExcelに入力し、経理が原価計算ソフトに手作業で再入力する非効率な運用でした。
システム連携後は、販売管理システムに登録された受注情報が自動で原価計算システムに取り込まれ、製造指図書が発行されます。ICカードによる勤怠管理システムからの作業時間データも案件番号と紐づいて自動で集計されるため、労務費計算の工数が大幅に削減され、月次決算の早期化も実現しました。
原価可視化で利益率を改善した事例
特注家具を製造する企業では、製品ごとの正確な原価を把握した結果、長年主力製品として位置づけていた製品群の一部が赤字であったことが判明し、価格改定や製造プロセスの見直しに着手しました。従来は利益のみで経営判断をしていたため、個別の製品の採算性はブラックボックス状態でした。
個別原価計算を導入し、詳細に原価の内訳を分析したところ、特定の加工工程にかかる労務費と間接費が想定を超えていることが判明しました。このデータに基づき、不採算製品の値上げ交渉や工程の外注化など具体的な対策を実行し、最終的に営業利益率を3ポイント改善することに成功しました。
まとめ:個別原価計算を最大限に活用し、持続可能な経営基盤を確立する
個別原価計算は、単なる過去のコストを計算するための会計処理に留まるものではありません。これを経営の中核に据えることで、企業の持続的成長を支える経営戦略の羅針盤となり得ます。
蓄積された案件ごとの正確な原価データを分析・活用することで、将来の類似案件の見積もり精度を高め、収益性の高い事業領域への投資判断や非効率な生産プロセスの特定と改善、さらには新製品開発に向けた目標原価設定(ターゲット・コスティング)など、未来に向けた戦略的な意思決定が可能になります。
原価情報を経営層や営業、製造といった部門間で共有し、部門の壁を越えてコスト意識を持つ文化を醸成することは、強固な経営基盤を確立するための一助となります。
おすすめのお役立ち資料はこちら↓
リードタイムの短縮、設計の標準化、情報共有の改善、生産管理の改善.... 個別受注生産の製造業に贈る、収益改善のノウハウブック!
収益改善を図るための4つの具体的な施策と
効率化に向けた改善ステップ


メディア編集部
個別原価計算を成功させる最大のポイントは、高価なシステムを導入することではなく、「現場の入力負担をいかに減らせるか」に尽きます。どれほど立派な仕組みを構築しても、現場が入力する作業日報や伝票の数値が曖昧であれば、算出される原価データの信頼性も失われてしまうからです。
だからこそ、バーコードやICカードなどを活用し、「入力の手間をほとんど意識させない」レベルまで手作業を簡略化することが欠かせません。現場のストレスを徹底的に取り除くことこそが、結果として正確な利益管理を実現する一番の近道となります。